فخ الإفلاس الأنيق: كارثة الشراء الآجل (اشترِ الآن وادفع لاحقاً)!
كيف تسلبنا التطبيقات المالية عقولنا وتغرق الأسر في مستنقع ديون الرفاهية الوهمية؟
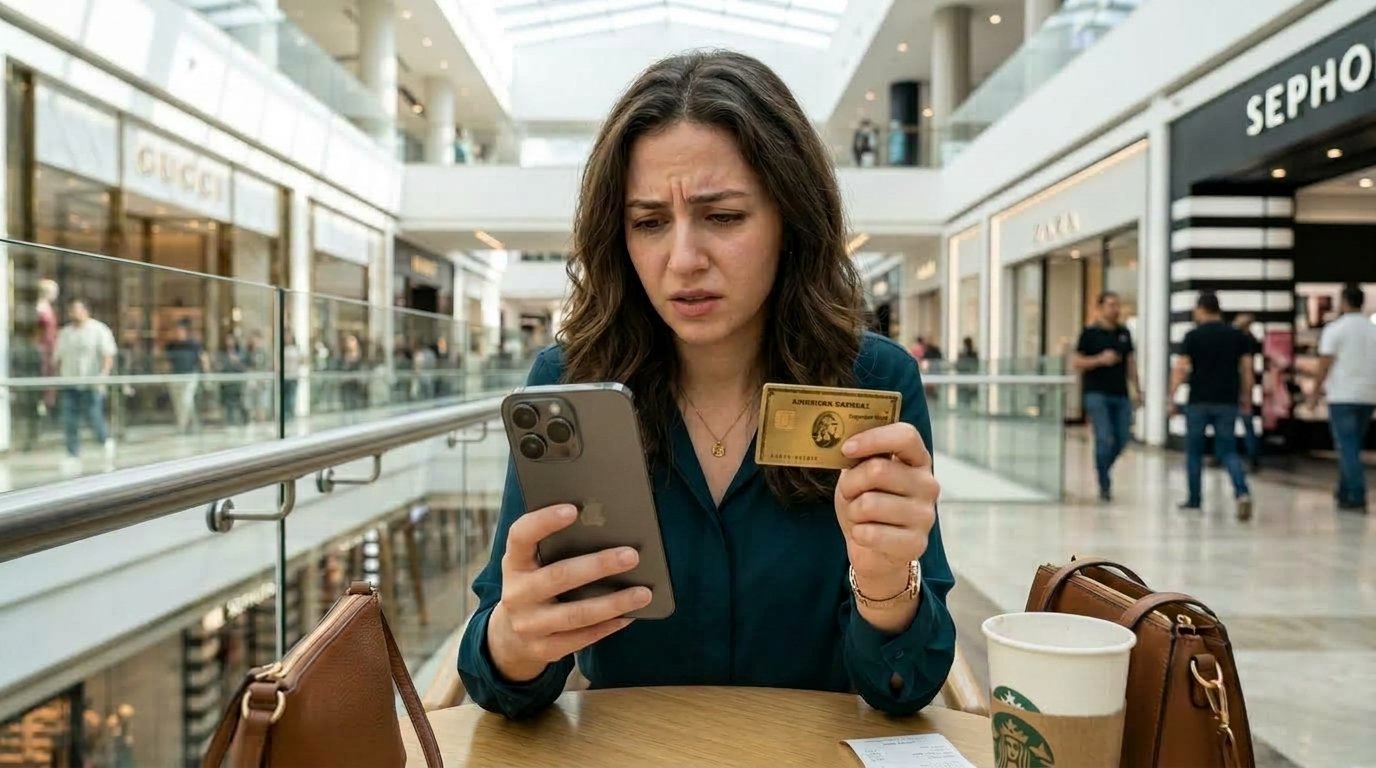
تتصفحين أحد المتاجر الإلكترونية بحثاً عن حذاء، فيلفت انتباهكِ حقيبة يد فاخرة وعطر باهظ الثمن. العقل المنطقي يهمس لكِ: “الميزانية هذا الشهر لا تسمح، دعيها لوقت لاحق”. لكن فجأة، يظهر لكِ ذلك الزر السحري المغري بألوانه الزاهية: “قسّم مشترياتك على 4 دفعات بدون فوائد!”. في ثوانٍ معدودة، يتوقف العقل عن التفكير المنطقي، وتقنعين نفسكِ بأن دفع ربع المبلغ الآن هو صفقة لا تفوت، وتضغطين زر الشراء بابتسامة انتصار!
هذا السيناريو الذي يتكرر يومياً هو الواجهة اللامعة لواحد من أخطر فخاخ الاقتصاد الاستهلاكي الحديث: خدمة “اشترِ الآن وادفع لاحقاً” (BNPL). إنها التقنية المالية التي ترتدي قناع “التسهيل على المستهلك”، بينما هي في الحقيقة مكنسة كهربائية صُممت خصيصاً لشفط رواتب الطبقة المتوسطة، وإغراق الأسر في مستنقع من الديون الخفية التي تلتف حول الأعناق كحبل مشنقة أنيق.
سيكولوجية الفخ: لماذا يخدعنا التقسيط الميسر؟
هذه التطبيقات لم تُصمم عبثاً، بل بُنيت على دراسات عميقة في “الاقتصاد السلوكي” لاستغلال نقاط الضعف البشرية:
- تخدير “ألم الدفع” (Pain of Paying): عندما تدفعين ورقة نقدية من محفظتكِ، يرسل الدماغ إشارات ألم تشبه الألم الجسدي لتحذيركِ من فقدان الموارد. الدفع الآجل يغلق مراكز الألم هذه تماماً؛ لأنكِ تحصلين على “المتعة الفورية” لامتلاك السلعة، وترحّلين “الألم” إلى مستقبل مجهول، مما يسهل عليكِ شراء أشياء لستِ بحاجة فعلية إليها.
- وهم الأسعار الصغيرة (تقزيم التكلفة): تقسيم مبلغ كبير إلى كسور صغيرة يخدع العقل ليرى الصفقة رخيصة. شراء حقيبة بـ 1000 يبدو قراراً صعباً، لكن تسويقها بـ “250 فقط شهرياً” يجعلها تبدو في متناول اليد، فتسرفين في شراء عدة سلع لتجدي أن التزاماتكِ الشهرية قد التهمت نصف الراتب.
- فخ الرسوم المخفية والفوائد المتراكمة: الترويج لكلمة “بدون فوائد” هو الطعم الأكبر! الشركات تعلم علم اليقين أن نسبة كبيرة من المستهلكين سيتعثرون أو يتأخرون في سداد إحدى الدفعات، وهنا تنقض عليهم الشركات بـ “غرامات التأخير” الباهظة والرسوم الإدارية التي تتراكم لتضاعف ثمن السلعة الأصلي.
دمار البيوت: من رفاهية اللحظة إلى كوابيس آخر الشهر
انتشار هذه التطبيقات غيّر شكل الخلافات الأسرية والأزمات المالية داخل البيوت:
- توريط المستقبل من أجل كماليات الحاضر: الديون في الماضي كانت تُؤخذ للضروريات القصوى كالسكن أو العلاج. أما اليوم، فالأجيال الشابة تستدين لشراء فنجان قهوة فاخر، أو هاتف ذكي أحدث، أو ملابس لماركات عالمية لا تلبس إلا مرتين!
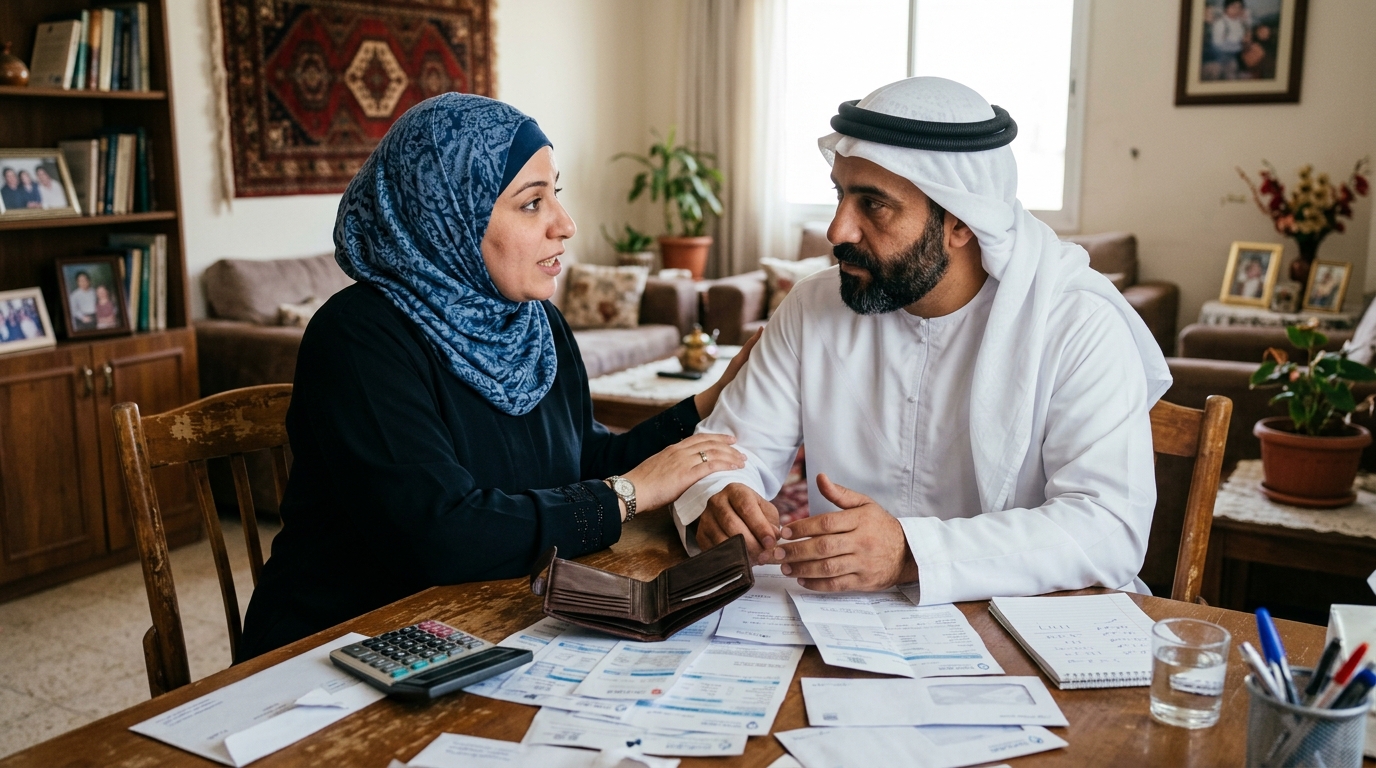
- الضغط النفسي واشتعال الخلافات الزوجية: تجد الأسرة نفسها في بداية الشهر تعمل فقط لسداد أقساط تطبيقات التقسيط، وتغرق في العجز عن توفير أساسيات البيت من طعام وفواتير، لتبدأ دائرة الاتهامات المتبادلة بين الزوجين بـ “التبذير وانعدام المسؤولية”.
- فقدان شبكة الأمان للمفاجآت: راتبكِ المستقبلي لا تملكينه ولم تقبضيه بعد؛ تخصيص أجزاء منه لسداد أقساط ماضية يعني أن أي طارئ (مرض مفاجئ، عطل في السيارة) سيؤدي إلى انهيار مالي كامل للأسرة.
كيف تكسرين قيود الفخ وتستعيدين حريتكِ المالية؟
النجاة من هذا المستنقع تتطلب قرارات صارمة ووعياً حقيقياً بالمال:
1. حذف التطبيقات ومقاطعة الزر المغري
أول خطوة للتعافي هي إزالة تطبيقات “الشراء الآجل” من هاتفكِ تماماً. اقطعي الطريق على إغراءات الشراء العاطفي في أوقات الفراغ.
2. قاعدة “الـ 48 ساعة” الذهبية
إذا رأيتِ سلعة كمالية وأردتِ شراءها، أوقفي عملية الشراء وأجليها لمدة 48 ساعة. في 90% من الحالات، ستزول رغبة “الدوبامين” المشتعلة، وستدركين أنكِ لستِ بحاجة ماسة لتلك السلعة وأن الحماس كان مجرد استجابة للإغراء البصري.
3. العودة لمبدأ “ادخري أولاً.. ثم اشتري”
استعيدي ثقافة الأمهات والجدات الراسخة: إذا أردتِ شيئاً لا تملكين ثمنه، فادخري له من فائض مالكِ لعدة أشهر حتى تجمعيه، ثم اشتريه نقداً. متعة الشراء بحر حرية دون التزامات مستقبلية تفوق بآلاف المرات متعة الحصول على السلعة فوراً مع غصة الديون.
[!WARNING] قاعدة اقتصادية لحياة آمنة: لا ترهني راتب الغد من أجل شهوة اليوم. الشركات تستثمر الملايين لتسهيل إفراغ جيوبكِ بابتسامة، فكوني أنتِ الحارسة اليقظة لأبواب بيتكِ ومقدرات أسرتكِ. الحرية الحقيقية ليست في امتلاك كل ما تشتهين، بل في أن تنامي ليلكِ دون أن يطاردكِ قلق الديون والأقساط.
تعليقات وآراء القراء