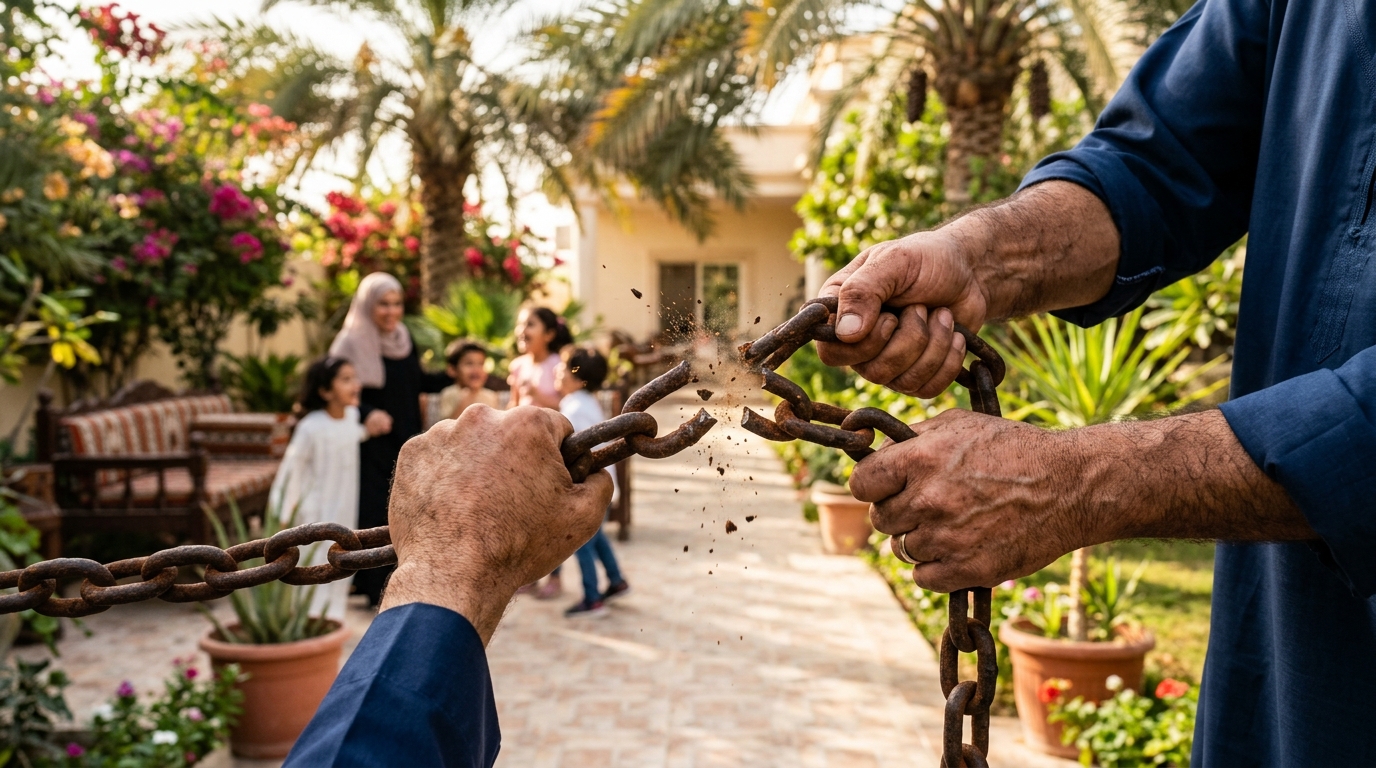
وحش الديون: كيف يدمر عائلتكِ بصمت؟
خطوات سحرية لنسف ديونكِ واستعادة حريتكِ المالية فوراً.
هل تشعرين باختناق كلما اقترب موعد سداد الأقساط؟ الديون ليست مجرد أرقام مكدسة في حسابكِ البنكي، بل هي وحش صامت يتسلل إلى غرفة نومكِ، يسرق هدوءكِ، ويزرع الخلافات على مائدة طعامكِ! نحن نشتري سعادة مؤقتة ببطاقات الائتمان، لندفع ثمنها من استقرارنا النفسي ومستقبل أطفالنا. لكن مهلاً، لا تستسلمي لليأس! في هذا المقال، سنضع بين يديكِ خريطة النجاة السرية التي ستنتشلكِ من مستنقع الديون للأبد، لتعودي وتتنفسي الحرية المالية من جديد.
تستعرض هذه المقالة ظاهرة الديون الأسرية في إطار تحليلي متكامل، بدءاً من تفكيك الأسباب والجذور التي تؤدي إلى الوقوع في حبالها، مروراً بالآثار المتعددة الأبعاد التي تتركها على الأسرة، ووصولاً إلى رسم استراتيجية عملية متدرجة تمكّن الأسرة من التعافي المالي وإنهاء دورة الدين للوصول إلى الاستقرار المنشود.
أولاً: جذور الديون الأسرية… كيف تبدأ الرحلة؟
لا تبدأ الديون الأسرية عادةً بقرار مفاجئ، بل هي حصيلة تراكمات سلوكية وعوامل هيكلية تتداخل لتصنع أزمة مالية. ويمكن تلخيص أبرز هذه العوامل في المحاور التالية:
-
غياب الثقافة والتخطيط المالي: تعاني شريحة واسعة من الأسر من افتقار أساسيات الإدارة المالية الشخصية، مثل بناء الميزانية الشهرية، وتتبع النفقات، والتفريق بين الاحتياجات الضرورية والرغبات الثانوية. ينساق الكثيرون وراء الإنفاق العشوائي دون وجود ادخار وقائي، مما يطرح الأسرة أمام عجز مالي مستمر يتم تغطيته بالقروض.
-
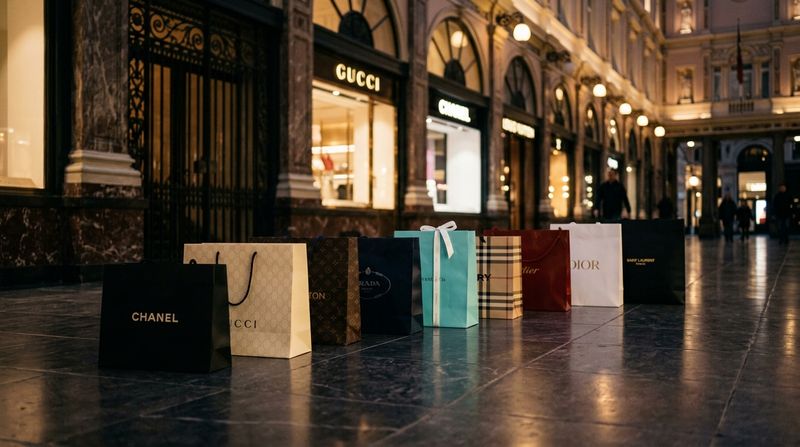
الضغط الاجتماعي والاستهلاك التفاخري: يسهم التنافس الاجتماعي والمظاهر الشكلية في دفع الأسر إلى تحمل أعباء مالية تفوق قدراتها الفعليّة. تشمل هذه الأعباء مصاريف المناسبات الاجتماعية، والأسفار الموسمية، واقتناء السلع الاستهلاكية الفاخرة بالتقسيط لمواكبة الأقران، وهو ما ينتهي بتكبل الأسرة بأقساط شهرية طويلة الأجل.
-
التسهيلات الائتمانية المغرية: أدت السياسات التسويقية النشطة للمؤسسات المالية إلى سهولة الحصول على بطاقات الائتمان والقروض الشخصية والسريعة. ورغم أن هذه الأدوات توفر حلولاً مؤقتة، إلا أن ارتفاع أسعار الفائدة والرسوم الخفية يحوّلها سريعا إلى قيد مالي يصعب الفكاك منه.
-
الأزمات الصادمة والتقلبات الاقتصادية: تُشكّل الصدمات الفجائية – كفقدان الوظيفة، أو انخفاض الدخل، أو الإصابة بأمراض تتطلب رعاية صحية مكلفة – شرارة الانزلاق نحو الديون. وفي غياب صندوق طوارئ مالي، تضطر الأسرة إلى الاقتراض لتغطية مصاريف المعيشة الأساسية.
ثانياً: التداعيات النفسية والاجتماعية للديون الأسرية
يتجاوز أثر الديون الأسرية الإطار الاقتصادي البحت، ليمتد إلى التكاليف الإنسانية والاجتماعية التي تمس بنية الأسرة:
-
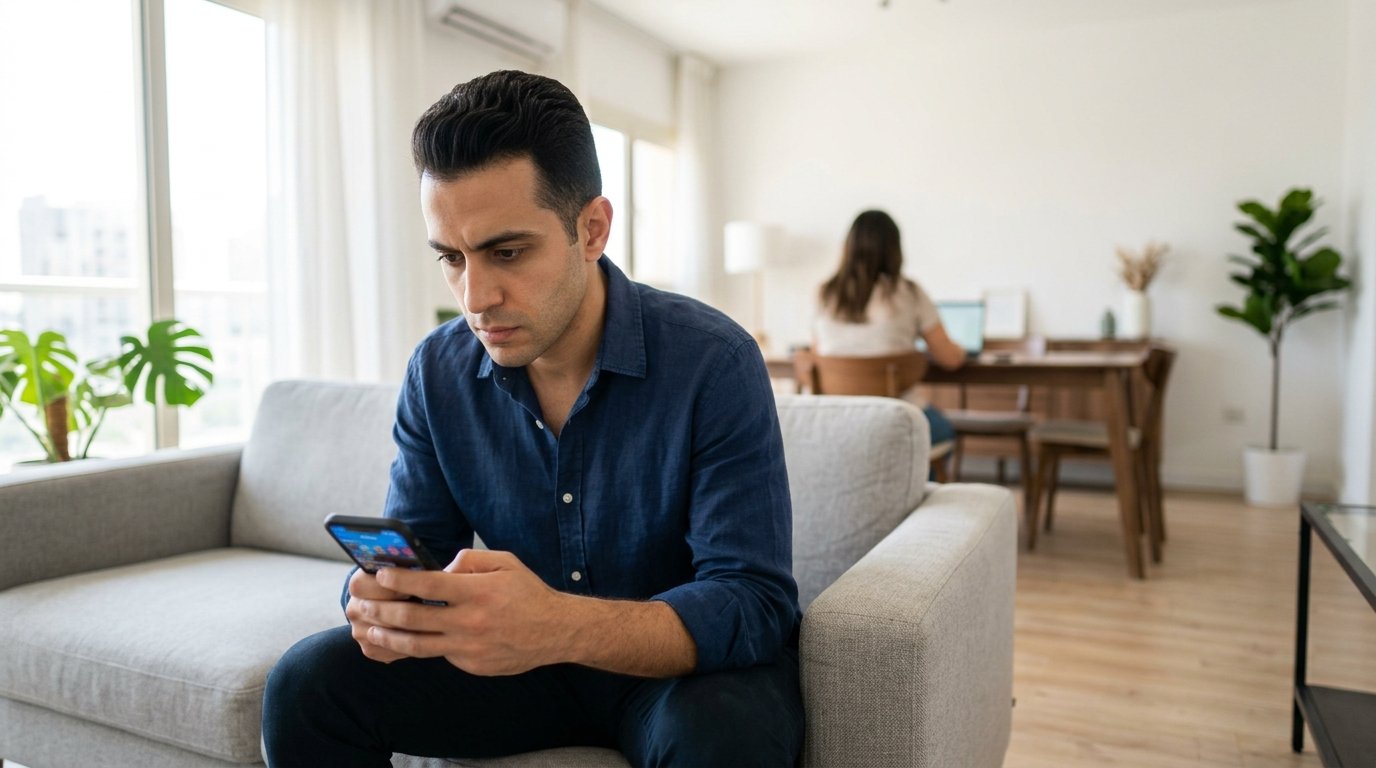
الضغط النفسي والإجهاد المزمن: تظهر الدراسات الاجتماعية أن التفكير المستمر في المستحقات المالية وطريقة سدادها يؤدي إلى ارتفاع مستويات القلق والاضطرابات النفسية لدى الوالدين، مما يقلل من جودة حياتهما وقدرتهما على اتخاذ قرارات متزنة.
-
اضطراب العلاقات الزوجية: تُعد الخلافات المالية أحد الأسباب الرئيسية للنزاعات الزوجية ومعدلات الانفصال. تخلق الضغوط المالية بيئة مشحونة بالتوتر وتبادل الاتهامات حول سوء إدارة الميزانية، مما يضعف لغة الحوار والتفاهم.
-
التأثير المباشر على الأبناء: ينعكس الاضطراب المالي للأسرة على الأبناء، سواء من خلال تقليص الفرص التعليمية والأنشطة الترفيهية، أو من خلال انتقال المشاعر السلبية والقلق إليهم، مما قد يؤثر على تحصيلهم الدراسي وتطورهم النفسي.
ثالثاً: خريطة الطريق نحو التعافي المالي… كيف تنتهي الديون؟
إن الخروج من دائرة الديون الأسرية يتطلب خطة شمولية تعتمد على الالتزام، والانضباط، والتغيير الجذري في النمط الاستهلاكي. فيما يلي أبرز الخطوات العملية للتعافي:
1. المواجهة والتشخيص الشامل
تبدأ رحلة الحل بالاعتراف بالمشكلة وتحديد حجمها بدقة. يجب على الأسرة حصر جميع الديون القائمة في قائمة واحدة تتضمن: اسم الجهة الدائنة، إجمالي المبلغ المستحق، نسبة الفائدة أو التكلفة، وقيمة القسط الشهري. تتيح هذه الخطوة الرؤية الكلية للموقف المالي دون غموض.
2. اختيار استراتيجية السداد المناسبة
هناك استراتيجيتان مجربتان عالمياً لسداد الديون:
-
استراتيجية كرة الثلج (The Snowball Method): تركز هذه الاستراتيجية على سداد أصغر دين أولاً مع الالتزام بالحد الأدنى لسداد باقي الديون. عند الانتهاء من الدين الأصغر، يتم توجيه المبلغ المخصص له لسداد الدين الذي يليه. تكمن ميزة هذا النهج في تحقيق انتصارات سريعة تمنح الأسرة دافعاً نفسياً لمواصلة السداد.
-
استراتيجية الانهيار الجليدي (The Avalanche Method): تركز هذه الطريقة على سداد الدين ذي نسبة الفائدة الأعلى أولاً. يعد هذا الخيار الأفضل من الناحية المالية المباشرة لأنه يقلل من مجموع الفوائد المدفوعة على المدى الطويل.
3. إعداد ميزانية تقشفية وإعادة توجيه الموارد
يتطلب التعافي السريع وضع ميزانية طارئة تقتصر على الضروريات الأساسية (السكن، الغذاء، الصحة، التعليم الأساسي). يتوجب على الأسرة تعليق النفقات الترفيهية والمشتريات غير الضرورية مؤقتاً، وتوجيه كل وفر مالي ناتج عن هذا الضبط لنشاط السداد المبكر.
4. التفاوض وإعادة الجدولة
يمكن للأسرة التواصل المباشر مع الدائنين أو البنوك لمناقشة خيارات إعادة هيكلة الديون. يشمل ذلك طلب تخفيض نسب الفائدة، أو تمديد فترة السداد لتقليل القسط الشهري، أو دمج القروض متعددة التكاليف في دين واحد بتكلفة أقل.
5. زيادة الدخل وبناء أدوات الحماية المستقبلية
إلى جانب ضغط المصاريف، يسهم البحث عن مصادر دخل إضافية (كالأعمال الجزئية أو استغلال المهارات الشخصية) في تسريع عملية السداد. وبعد التخلص من الديون، يجب البناء الفوري لـ “صندوق الطوارئ” الذي يغطي نفقات المعيشة لمدة 3 إلى 6 أشهر لتفادي الانزلاق مجدداً في حبال الاقتراض عند مواجهة أي طارئ.
رابعاً: المسؤولية المشتركة في الوقاية المالية
إن معالجة قضية الديون الأسرية لا تقع على عاتق الأسر بمفردها، بل تتطلب مظلة توعوية وتنظيمية تشارك فيها المؤسسات التعليمية، والإعلامية، والمالية:
-
التعليم والتربية المالية: إدماج مفاهيم الإدارة المالية الشخصية والادخار في المناهج التعليمية لإعداد أجيال واعية مالياً.
-
التشريعات والإقراض المسؤول: حث القطاع المصرفي على تطبيق معايير الإقراض المسؤول التي تضمن عدم تجاوز نسبة الاقتراض لخدر الامتصاص المالي الآمن لرب الأسرة.
-
المبادرات والاستشارات الأسرية: تقديم خدمات الإرشاد المالي الأسري المجاني أو المدعوم لمساعدة العائلات على إدارة أزماتها المالية قبل تفاقمها.
خاتمة
إن الديون الأسرية ليست قدراً محتوماً لا يمكن الفكاك منه، بل هي حالة مالية يمكن تجاوزها بالإرادة والتخطيط العقلاني والتكاتف الأسري. تبدأ الديون بسياسات استهلاكية غير مدروسة وضغوطات مختلفة، لكنها تنتهي بشجاعة المواجهة، والالتزام بخطة سداد واضحة، وتبني ثقافة مالية قائمة على الادخار والتوازن. إن تحقيق الاستقرار المالي الأسري يمثل حجر الزاوية لبناء مجتمع متماسك وقادر على مواجهة التحديات الاقتصادية بكل ثبات.
تعليقات وآراء القراء