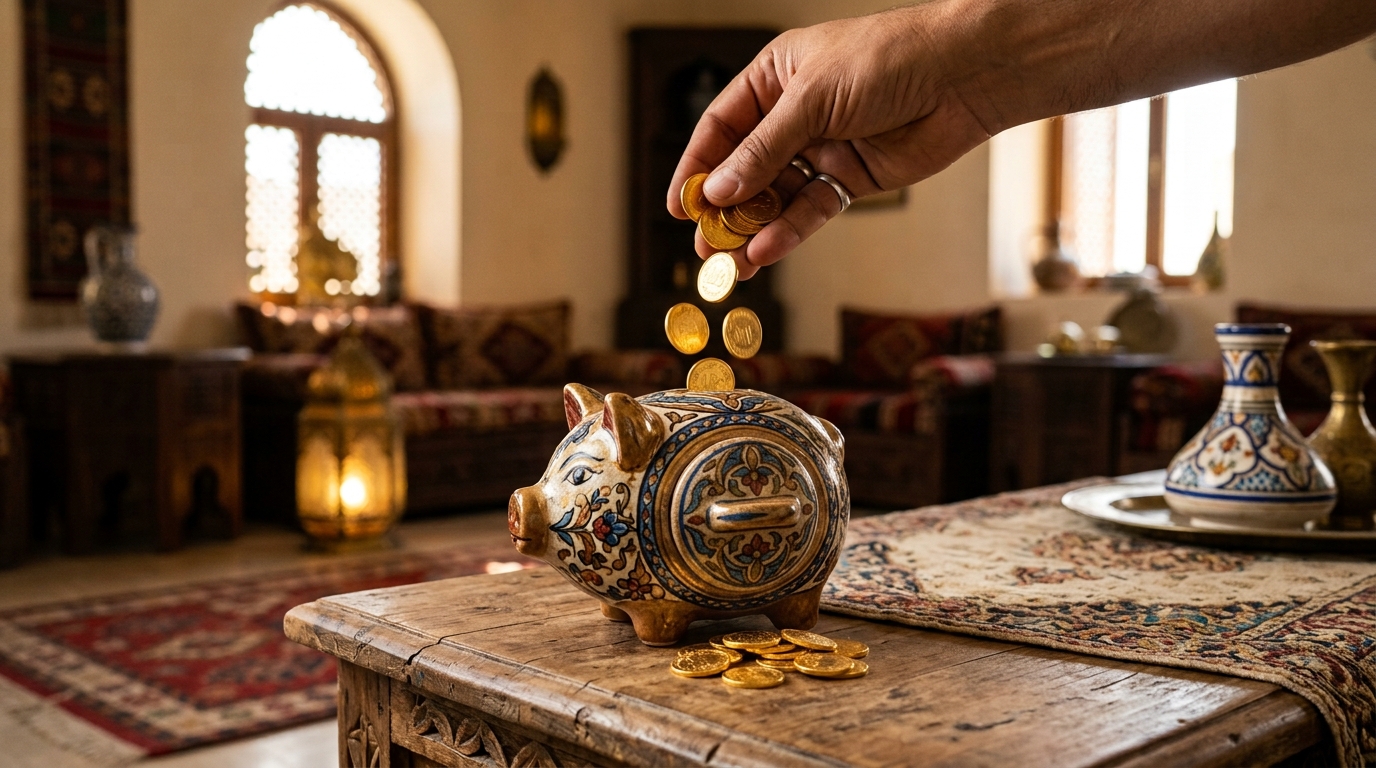
ثقافة الادخار: درعك المالي في الأزمات
كيف تبنين شبكة أمان مالي تحميك وأسرتك من التقلبات الاقتصادية
تشهد المجتمعات المعاصرة تحولات اقتصادية واجتماعية متسارعة، فرضت على الأفراد والأسر أنماطًا جديدة من المعيشة والاستهلاك. وفي ظل تقلبات الأسواق العالمية، وارتفاع معدلات التضخم المتزايدة، وتنامي تكاليف الخدمات الأساسية ومتطلبات الحياة العصريّة، لم يعد الادخار مجرد خيار إضافي أو ممارسة اقتصادية تقليدية تهدف إلى تجميع الفائض المالي فحسب، بل تحول إلى ضرورة ملحة وأداة استراتيجية جوهرية لتحقيق الاستقرار النفسي، والأمان الاجتماعي، والاستقلال المالي. إن بناء ثقافة ادخارية واعية يتجاوز مفهوم التوفير الفردي ليصبح قضية مجتمعية وأسرية محورية تؤثر مباشرة في صلابة الأسرة وقدرتها على التكيف مع المتغيرات الاقتصادية المتلاحقة وتجاوز الأزمات غير المتوقعة بثبات واقتدار.
“أظهرت دراسات اقتصادية حديثة أن الأسر التي تقتطع 10% فقط من دخلها الشهري بانتظام تكون أقدر بنسبة 70% على تجاوز الأزمات المالية المفاجئة دون اللجوء للديون المزعجة.”
التحديات الاقتصادية المعاصرة وضغوط النمط الاستهلاكي
تتعرض الأسر والمجتمعات اليوم لضغوط استهلاكية غير مسبوقة تفرضها آليات الاقتصاد الحديث ونماذج الأعمال القائمة على تحفيز الشراء اللحظي. وتلعب حملات التسويق الرقمي الموجهة عبر وسائل التواصل الاجتماعي دورًا بارزًا في رسم أنماط حياة مثالية تُغري الأفراد بالمقارنة المستمرة ومواكبة الصيحات الشرائية المتجددة. وقد أدى هذا التدفق المستمر للإعلانات إلى تمييع الحد الفاصل بين “الحاجات الأساسية” و“الرغبات الكمالية”، حيث تحولت الكثير من الترفيهيات والكماليات في الوجدان الجمعي إلى التزامات يراها الفرد ضرورية لا غنى عنها.
إلى جانب هذا النمط الاستهلاكي المتصاعد، تبرز التغيرات الهيكلية في أسواق العمل العالمية، والتي اتسمت بتراجع الوظائف التقليدية الدائمة لصالح أنماط العمل المرن والمستقل. هذا التحول يعني أن الدخل الثابت والمتوقع لم يعد مضمونًا لشرائح واسعة من الأفراد بنفس الدرجة التي كانت سائدة في العقود الماضية. علاوة على ذلك، تُظهر البيانات الاقتصادية العامة أن غياب المصدات المالية لدى نسبة كبيرة من الأسر يجعلها عرضة للوقوع في فخ الديون المتراكمة والقروض الاستهلاكية ذات الفوائد المرتفعة، مما يستنزف مداخيلها المستقبلية ويحد من قدرتها على تحقيق طموحاتها الاستثمارية والتنموية على المدى الطويل.
البعد النفسي والاجتماعي للأمان المالي
لا تقتصر الفوائد المرجوة من الادخار على الأرقام المدونة في الحسابات البنكية، بل تمتد آثارها العميقة لتمس الصحة النفسية وجودة العلاقات داخل الأسر والمجتمعات. وتؤكد الدراسات النفسية والاجتماعية أن الاضطرابات المالية الضغوط الناجمة عن العجز عن تلبية الالتزامات تُعد من أكثر العوامل المسببة للقلق الاقتصادي والتوتر الأسري، وتؤدي في كثير من الأحيان إلى نشوب الخلافات التي قد تهدد استقرار الكيان الأسري وتماسكه.
من هذا المنطلق، يوفر الادخار شبكة أمان نفسي تمنح الفرد والأسرة شعورًا بالسيطرة والطمأنينة والإحساس بالقدرة على مواجهة المستقبل. فعندما يمتلك الإنسان احتياطيًا ماليًا مخصصًا للطوارئ، يصبح أكثر قدرة على اتخاذ قرارات متوازنة وعقلانية في حياته المهنية والشخصية، بعيدًا عن القرارات الانفعالية الناتجة عن الخوف من فقدان الوظيفة أو الحاجة الماسة إلى المال. كما أن الاستقرار المالي يُعزز من استقلالية الفرد ويمنحه حريّة الاختيار والقدرة على استثمار الفرص التعليمية والمهنية التي قد تتاح له ولأفراد أسرته.
الادخار كمسؤولية تربوية وثقافة أسرية
تُعد الأسرة الخلية الأولى والمدرسة الأساسية لشكيل السلوكيات والقيم المالية لدى الأطفال والشباب. فالأجيال الناشئة لا تكتسب مهارات إدارة الأموال من المناهج النظرية بقدر ما تتأثر بالسلوكيات العملية المطبقة داخل البيت. لذا، فإن غرس ثقافة الادخار يتطلب منهجًا تربويًا واعيًا يبدأ من المراحل العمرية المبكرة، من خلال تدريب الأبناء على إدارة المصروف الشخصي، وتحديد الأهداف المالية الصغيرة، والتمكيز بين الرغبات العاجلة والحاجات الآجلة.
إن إشراك أفراد الأسرة في مناقشة الميزانية الشهرية وضبط الأولويات ينمي لدى الأبناء حس المسؤولية والتضامن الأسري، ويحميهم من السلوكيات الاتكالية والاستهلاكية المفرطة. وعندما يشاهد الأطفال أولياء أمورهم يمارسان التخطيط المالي المنظم ويتجنبون الإسراف، تتشكل لديهم رؤية ناضجة للمال باعتباره وسيلة لبناء المستقبل وتحقيق التنمية الذاتية، وليس مجرد أدوات للتفاخر أو الاستهلاك العشوائي.
استراتيجيات وآليات عملية لبناء سلوك ادخاري مستدام
لتحويل الادخار من مفهوم نظري إلى ممارسة يومية راسخة، يُوصى باتباع مجموعة من الخطوات العملية والاستراتيجيات الماليّة المثبتة التي تناسب مختلف مستويات الدخل:
التقييم الشامل وإعادة ترتيب الأولويات: تبدأ عملية الادخار بمراجعة دقيقة لجميع مصادر الدخل وبنود المصروفات الشهرية. يساعد هذا التقييم في كشف الهدر المالي وتصنيف النفقات إلى نفقات حتمية لا يمكن الاستغناء عنها (كالسكن والغذء والتعليم والصحة) ونفقات مرنة يمكن ترشيدها أو تأجيلها.
بناء صندوق الطوارئ: يُعتبر صندوق الطوارئ حجر الزاوية في أي خطة مالية ناجحة. ويُفضل أن يغطي هذا الصندوق النفقات الأساسية للأسرة لمدة تتراوح بين ثلاثة إلى ستة أشهر، ليكون بمثابة حائط صد حقيقي عند التعرض للأزمات المفاجئة كفقدان الدخل أو الظروف الصحية الطارئة.
اعتماد مبدأ “اقتطاع الادخار أولاً” (Pay Yourself First): بدلاً من ادخار ما يتبقى من المال بعد الإنفاق، تقضي الممارسة الماليّة السليمة باقتطاع نسبة مئوية محددة من الدخل (تتراوح عادة بين 10% و20%) فور استلامه، وتحويلها تلقائيًا إلى حساب ادخاري مستقل قبل البدء في توزيع المصروفات الأخرى.
تطبيق قواعد الميزانية المتوازنة (قاعدة 50/30/20): تقدم هذه القاعدة إطارًا بسيطًا وفعالاً لإدارة الدخل؛ حيث يُخصص 50% من الدخل للاحتياجات الأساسية، و30% للرغبات المتنوعة والأنشطة الترفيهية، بينما يُوجه 20% نحو الادخار، وسداد الديون، وتنمية الأصول.
استثمار المدخرات لحمايتها من التضخم: الادخار التقليدي وحده قد يعاني من تآكل القوة الشرائية بمرور الوقت بسبب التضخم. لذلك، من الضروري ربط الادخار باستراتيجيات استثمارية آمنة ومتوازنة طويلة الأجل، مثل أدوات الادخار الاستثماري وحسابات العوائد التراكمية، بما يضمن حفظ قيمة الأموال وتنميتها.
خاتمة: الادخار كرؤية للمستقبل وصلابة للمجتمع
إن ثقافة الادخار ليست دعوة إلى التقتير أو الحرمان من ملذات الحياة المباحة، بل هي دعوة إلى التوازن الواعي، والحكمة الإنفاقية، والنظرة المستقبيلية المسؤولة. إنها تعبر عن القدرة على الاستمتاع بالحاضر دون التضحية بأمان المستقبل واستقراره. إن المجتمعات التي يتمتع أفرادها بوعي مالي مرتفع وسلوك ادخاري منتظم هي مجتمعات أكثر صلابة وتماسكًا، وأقدر على مواجهة التقلبات الاقتصادية العالمية وتجاوز الأزمات بأقل الخسائر. إن ترسيخ هذه الثقافة وتطبيقها اليوم هو الاستثمار الأهم لبناء مجتمع متمكن وأسر هانئة تتمتع بالأمان والاستقرار في الحاضر والمستقبل.
تعليقات وآراء القراء